結論、True Partners(トゥルーパートナーズ)の料金が高いか安いかは、年間の受給額で決まる。月額と申請代行手数料の組み合わせなので、受給額が小さいうちは月額の重みが大きく、受給額が増えるほど手数料率の差が効いてくる。たとえば年間平均受給額である640万円のケースで計算すると、年間の負担額はライトで172万円、スタンダードで135.6万円、プレミアムで162万円になる。本記事では、60万円・200万円・640万円・1,000万円の4パターンで、計算式と前提を明示しながら損得を整理する。ただし、負担額の少なさと手元に残る金額は別物で、受給額そのものがプランによって変わる点が見落とされやすい。後半では、受給額から負担額を引いた手元の金額で比べ直す。助成金は審査があり、受給を保証するものではない点も先に押さえておきたい。
この記事でわかること
- True Partnersの4プランの料金体系(着手金0円・月額・申請代行手数料)
- 受給額が60万円・200万円・640万円・1,000万円のときの年間負担額の計算結果
- ライトとスタンダードの損益分岐点と、プレミアムの受給額保証が効く条件
- 料金表だけでは見えない、対応範囲と提案力の違い
- 他の料金体系(着手金型・月額型・社労士個人など)と比べるときの見方
True Partnersの料金体系を整理する
まず、計算の土台になる料金体系を確認する。True Partnersは全プラン共通で着手金が0円で、月額費用と、受給額に応じた申請代行手数料の2つで構成される。申請代行手数料は全プランで発生する点を最初に明確にしておく。
| プラン | 月額(税別) | 申請代行手数料 | 受給額保証 | 対応範囲 |
|---|---|---|---|---|
| ライト | 10,000円 | 受給額の25% | なし | お客様が希望する制度のみ |
| スタンダード(人気プラン) | 33,000円 | 受給額の15% | なし | 国の制度のみ |
| プレミアム(イチオシ) | 55,000円 | 受給額の15% | あり(年間受給額60万円未満で差額返金) | 国+都道府県・市区町村の制度+補助金 |
| エンタープライズ | 100,000円〜 | 個別契約による | 個別契約による | 複数拠点・グループ会社(専任チーム制) |
スタンダードとプレミアムは、初回のみ月額に加えてデポジット1ヶ月分が必要になる。デポジットの扱いは契約書で確認してほしい。以降の計算ではデポジットと消費税を含めず、月額と手数料だけで比較する。
エンタープライズは手数料や保証が個別契約になるため、本記事のシミュレーションの対象外とする。複数拠点やグループ会社を抱える場合は、個別に見積もりを取るのが前提になる。
着手金0円の意味
着手金0円とは、契約時に先払いする費用がないという意味にとどまる。月額は毎月かかり、助成金を受給すれば申請代行手数料も発生する。「無料」や「ノーリスク」という意味ではない。この区別を曖昧にしたまま比較すると、あとで想定外の負担になる。
計算の前提と式
シミュレーションの前提を先に固定しておく。前提が違えば結果も変わるため、自社の状況に置き換えて読んでほしい。
- 契約期間は1年間(12ヶ月)で、月額を12回支払う
- 年間の受給額が全額、そのプランの手数料の対象になる
- 消費税とデポジットは含めない(金額はすべて税別)
- どのプランでも同じ受給額に到達する前提で比較する
計算式は次のとおり。
年間の負担額 = 月額 × 12 + 受給額 × 手数料率
年間の月額は、ライトが12万円(10,000円×12)、スタンダードが39.6万円(33,000円×12)、プレミアムが66万円(55,000円×12)になる。
ここで注意したいのは、最後の前提だ。実際には、ライトは希望した制度しか対応しないため、提案を受けられるスタンダードやプレミアムより受給額が小さくなる場合がある。逆に、プレミアムは自治体の制度や補助金まで対応するので、受給額の上限が広がる。表の比較は料金の計算上の話であり、受給額そのものが同じになるとは限らない。次の節の表は、あくまで「同じ受給額なら」という単純化であることを覚えておいてほしい。
受給額別の年間負担額シミュレーション
前提にそって、受給額ごとの年間負担額を計算した。単位は万円。
| 年間の受給額 | ライト(12万円+25%) | スタンダード(39.6万円+15%) | プレミアム(66万円+15%) |
|---|---|---|---|
| 60万円 | 27万円 | 48.6万円 | 75万円 |
| 200万円 | 62万円 | 69.6万円 | 96万円 |
| 640万円 | 172万円 | 135.6万円 | 162万円 |
| 1,000万円 | 262万円 | 189.6万円 | 216万円 |
たとえば640万円の行は、ライトが12万円+640万円×25%=12万円+160万円=172万円、スタンダードが39.6万円+640万円×15%=39.6万円+96万円=135.6万円、プレミアムが66万円+96万円=162万円となる。
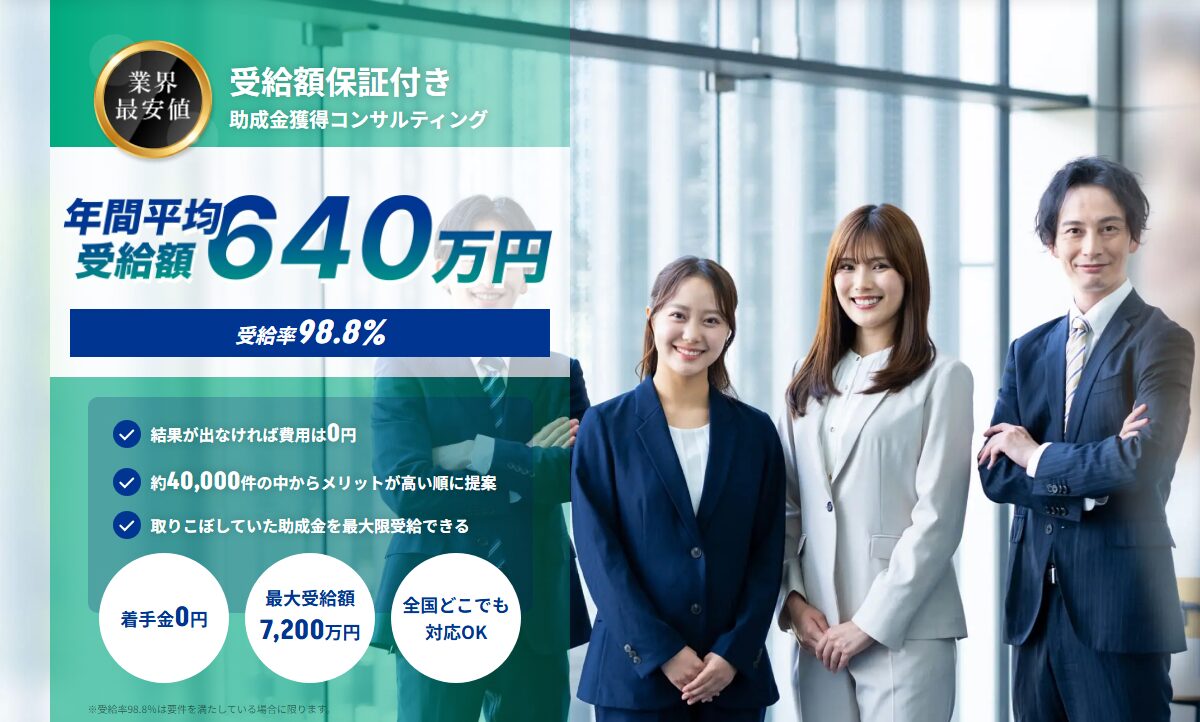
640万円はTrue Partnersが公表している年間平均受給額で、あくまで実績の平均値だ。個々の企業が同額を受給できると約束するものではない。
受給額から負担額を引いた手元の金額
負担額だけでなく、受給額から負担額を引いた残りも見ておくと実感が湧く。
| 年間の受給額 | ライト | スタンダード | プレミアム |
|---|---|---|---|
| 60万円 | 33万円 | 11.4万円 | -15万円 |
| 200万円 | 138万円 | 130.4万円 | 104万円 |
| 640万円 | 468万円 | 504.4万円 | 478万円 |
| 1,000万円 | 738万円 | 810.4万円 | 784万円 |
受給額が60万円のとき、プレミアムは負担額が受給額を上回り、手元の金額がマイナスになる。受給額保証は60万円に満たない場合が対象のため、60万円ちょうどでは対象外になる。保証の条件は後の章で整理する。
現実的な想定で比べる手元に残る金額(想定例)
ここまでの表は、全プランで同じ受給額に届く前提だった。しかし実際は、ライトは希望した制度のみの対応で、制度の提案がない。自社でどの助成金が使えるかを調べて指定できる範囲が、そのまま申請できる範囲になる。一方、スタンダードとプレミアムは金銭メリットが高い順に制度を提案するので、自社で把握していなかった制度まで申請の候補に入る。プレミアムは国の制度に加えて、都道府県・市区町村の制度や補助金まで対応する。年間平均受給額640万円という公表数値も、制度の提案を受ける支援の結果と読むのが自然だ。
そこで、起こりやすい構図として次の3ケースを置き、手元に残る金額を比べた。受給額は想定例であり、実際の受給額は企業の状況や要件の充足、審査の結果によって変わる。
| ケース(想定例) | 年間の受給額 | 年間の負担額 | 手元に残る金額 |
|---|---|---|---|
| ライトで、自社が把握している制度のみ申請 | 200万円 | 62万円 | 138万円 |
| スタンダードで、提案を受けて申請 | 640万円 | 135.6万円 | 504.4万円 |
| プレミアムで、自治体・補助金まで含めて申請 | 640万円 | 162万円 | 478万円(受給額保証つき) |
計算式は、ライトが200万円-(12万円+200万円×25%=62万円)=138万円、スタンダードが640万円-135.6万円=504.4万円、プレミアムが640万円-162万円=478万円となる。手元に残る金額は、スタンダードがライトの約3.6倍、プレミアムが約3.5倍だ。
負担額だけを見ればライトは62万円と最も小さい。それでも手元に残る金額は、受給額が大きいスタンダード以上のほうが300万円以上多くなる。結果を決めるのは月額の安さではなく、受給額の大きさだとわかる。ただし、640万円は平均値で個別の企業に約束された金額ではない。自社で受給できる額は、簡易診断で見込みを出してもらってから判断してほしい。
どの受給額帯でどのプランが有利か
プランごとの損得が入れ替わる境目は、式から計算できる。ライトとスタンダードを比べると、月額の差は年間で27.6万円(39.6万円-12万円)で、手数料率の差は10ポイント(25%-15%)ある。受給額を X とすると、次の式が成り立つ。
12万円+X×25% = 39.6万円+X×15%
これを解くと X = 276万円になる。
| 比較 | 損益分岐点 | 有利になる受給額帯 |
|---|---|---|
| ライト と スタンダード | 276万円 | 276万円未満はライト、276万円超はスタンダード |
| ライト と プレミアム | 540万円 | 540万円未満はライト、540万円超はプレミアム |
| スタンダード と プレミアム | なし | 手数料率が同じため、常にスタンダードの方が年間26.4万円低い |
276万円のとき、ライトは12万円+69万円=81万円、スタンダードは39.6万円+41.4万円=81万円で一致する。540万円のとき、ライトは12万円+135万円=147万円、プレミアムは66万円+81万円=147万円で一致する。
スタンダードとプレミアムは手数料率が同じ15%なので、月額の差である年間26.4万円がそのまま負担額の差になる。つまりプレミアムを選ぶ理由は、料金の安さではなく、対応範囲と受給額保証にある。
なお、276万円や540万円という分岐点は、どのプランでも同じ受給額に届く場合の話だ。ライトは制度の提案がないため、実際には同じ受給額にならないことが多い。この点は、次の「現実的な想定」で扱う。
目安のまとめ 負担額だけを見ればライトが安い場面はある。ただし、どの制度が使えるか分からない段階なら、制度の提案を受けられるスタンダード以上が向く。国の制度を中心に受給額を伸ばしたいならスタンダード、自治体の制度や補助金まで広げたい、または下振れへの備えが欲しいならプレミアム、という整理になる。
プレミアムの受給額保証が効く条件
プレミアムには、年間の受給額が60万円に満たない場合、その差額を返金する受給額保証がある。ライトとスタンダードにはない。
重要なのは、この保証が費用に対する返金ではなく、年間受給額60万円という絶対額に対する保証だという点だ。保証があるからといって、支払った費用が全額戻るわけではない。
| 年間の受給額 | 60万円との差額 | 保証の扱い |
|---|---|---|
| 0円 | 60万円 | 差額60万円が返金の対象 |
| 20万円 | 40万円 | 差額40万円が返金の対象 |
| 50万円 | 10万円 | 差額10万円が返金の対象 |
| 60万円 | 0円 | 対象外(60万円に満たない場合のみ) |
| 200万円 | 0円 | 対象外 |
返金の算定方法や手続き、対象となる条件は契約書で必ず確認してほしい。あわせて、助成金は要件を満たして審査を通ることが前提で、受給そのものを約束するものではない。
保証が現実的に効きやすいのは、制度の要件を満たす見込みが立たない時期や、自社の雇用状況から受給額が小さくなりそうなケースだ。逆に、受給額が数百万円規模で見込める企業にとっては、保証よりも手数料率と対応範囲の方が負担に直結する。
ライトが向く会社と、スタンダード以上が向く会社
ライトを軽く見る必要はない。使える制度がすでに明確で、申請の準備まで自社で進められる会社には、月額10,000円で必要な手続きを任せられるライトが合う。
一方で、どの助成金が使えるか分からない段階なら、スタンダード以上が向く。ライトは希望した制度のみの対応なので、知らない制度は申請の候補にすら上がらない。提案を受けられるスタンダード以上は、この見落としを減らしやすい。
スタンダードは、受給額が少し伸びるだけで逆転する
ライトで自社が見つけた制度が200万円分だったとき、手元に残る金額は138万円だ。スタンダードで受給額をXとすると、手元に残る金額は X×85%-39.6万円になる。これが138万円を超える条件を解くと、X が約208.9万円以上になればよい。つまり、提案によって受給額がライトの想定より約9万円増えるだけで、手元に残る金額は逆転する。
プレミアムを選ぶ3つの理由
- 受給額保証がある。年間受給額が60万円に満たない場合、その差額が返金される。ライトとスタンダードにはなく、下振れリスクを抑えられる
- 受給額の上限が上がる。国の制度に加えて、都道府県・市区町村の制度や補助金まで対応するため、対象が広い
- 追加の費用は月額の差だけ。スタンダードとプレミアムは手数料率が同じ15%で、差は月額22,000円、年間26.4万円にとどまる
この26.4万円は、追加で受給した金額から手数料15%を引いた手取りで回収する計算になる。26.4万円÷0.85=約31.1万円なので、自治体の制度などで追加の受給額が約31.1万円に届けば、差額を回収できる水準だ。自治体の制度は地域や業種、要件によって内容が大きく変わるため、自社が対象になるかは事前の診断で確認してほしい。
料金表だけでは見えない比較ポイント
料金は比較しやすいが、料金だけで選ぶと失敗しやすい。助成金コンサルの価値は、料金の安さではなく、手元に残る金額で決まる。確認すべき点を整理する。
- どの制度まで提案してもらえるか(希望制度のみか、金銭メリットの高い順に提案があるか)
- 国の制度だけか、自治体の制度や補助金まで対応するか
- 担当が社会保険労務士のチームか、誰が申請書を作成するか
- 受給額保証の有無と、その条件
- 解約するときの条件と、進行中の案件の扱い
True Partnersの場合、スタンダード以上は約40,000件の制度から金銭メリットが高い順に提案する設計になっている。ライトは希望制度のみの対応なので、制度の調査や選定は自社で行う前提になる。この差は、受給額の見落としという形で現れやすい。
制度ごとの違いは、費用相場を整理した記事の助成金の代行費用相場や、依頼先の役割を比べた社労士と助成金コンサルの違いも参考になる。
他の料金体系と比べるときの見方
料金の高低は、体系の違いを見ないと判断できない。ここでは特定の会社ではなく、料金体系の類型で整理する。各類型には長所と注意点がある。
| 類型 | 特徴 | 比べるときの見方 |
|---|---|---|
| 着手金型 | 契約時にまとまった費用を払う。 | 初期の制度調査が手厚い場合もある。不支給でも着手金は戻らないことが多いので、返金条件の確認が欠かせない。 |
| 成果報酬中心型 | 受給額に応じた報酬が中心。 | 初期費用を抑えやすい。一方で、報酬率が高めに設定される場合があり、受給額が大きいほど負担が増える。 |
| 月額型(顧問型) | 毎月の定額費用がかかる。 | 継続的な相談や制度の追加提案を受けやすい。月額が積み上がるため、受給額との比較が必要。 |
| 社労士個人 | 個人の社会保険労務士に依頼する。 | 労務全般を任せやすい。得意分野や対応できる制度の幅は事務所ごとに差がある。 |
| 大手コンサル | 組織で対応し、補助金も扱う。 | 体制が整っている反面、料金が高くなりやすく、担当者の経験に差が出ることもある。 |
True Partnersは、着手金0円で月額と申請代行手数料を組み合わせる設計で、月額型と成果報酬型の中間にあたる。月額費用を払う分、制度の提案から申請まで継続的に支援を受けやすい点が特徴だ。
各社の費用をどう比較するかは、助成金コンサル契約前に確認すべき成功報酬の相場と契約形態や、相見積もりの取り方で詳しく扱っている。複数社の見積もりを同じ前提で並べるときの手順も、あわせて確認してほしい。
料金に納得できるかを確かめる3つの質問
見積もりを取るときは、次の3つを確認すると納得度が上がる。
- 1. 自社の受給見込み額はいくらか。その根拠は何か。 従業員数や採用計画から簡易診断をしてもらい、見込み額の根拠を聞く。
- 2. 月額と手数料を合わせた年間の負担額はいくらか。 本記事の計算式で、自社の見込み額にあてはめて試算する。
- 3. 解約条件や保証の条件は契約書のどこに書かれているか。 口頭の説明だけで進めず、書面で確認する。
True Partnersでは、ご契約の前に受給額シミュレーションと無料カウンセリングを受けられる。見込み額の提示を受けてから、プランを選ぶ流れになる。会社の評判面が気になる場合は、True Partnersの評判・口コミを検証の記事も参考にしてほしい。
よくある質問(FAQ)
Q1. 受給額が小さい場合、どのプランを選ぶのが良いですか?
A. 同じ受給額なら、276万円未満はライトの年間負担額が最も小さくなる。ただし、ライトは希望した制度のみの対応で、制度の提案はない。受給額が小さいのは、制度の選定が狭いからという場合もある。どの制度が使えるか分からない段階なら、提案を受けられるスタンダード以上が向く。まず簡易診断で見込み額を確認してほしい。
Q2. プレミアムの受給額保証があれば、損をすることはありませんか?
A. 保証の対象は、年間の受給額が60万円に満たない場合の差額のみで、費用の全額が戻る制度ではない。受給額が60万円を超えた場合は保証の対象外になる。条件は契約書で確認してほしい。
Q3. 手数料は受給額のどの時点で発生しますか?
A. 発生のタイミングと計算の基準は、契約書の規定で確認する必要がある。本記事のシミュレーションは、年間の受給額に手数料率をかけるという単純化した前提で作成している。
Q4. 途中でプランを変更できますか?
A. 変更の可否や条件は契約内容によって異なる。受給額の見込みが変わったときのために、変更の手続きを契約前に確認しておくと安心だ。
Q5. 640万円は誰でも受給できる金額ですか?
A. いいえ。640万円はTrue Partnersの支援実績における年間平均受給額で、個別の企業の受給額を約束するものではない。受給率98.8%も、要件を満たしている場合の実績値だ。
まとめ|助成金・補助金の申請はTrue Partnersに相談を
True Partnersの料金は、負担額の安さだけで選ぶとライトが有利に見える場面がある。しかし、助成金で大切なのは手元に残る金額で、それを左右するのは受給額の大きさだ。ライトは希望制度のみの対応、スタンダード・プレミアムは金銭メリットが高い順の提案があるため、そもそも受給額が同じになりにくい。想定例では、手元に残る金額はスタンダードがライトの約3.6倍になった。使える制度が明確で自社で進められるならライト、どの制度が使えるか分からないならスタンダード以上が向く。自治体の制度や補助金まで広げたい場合や、受給額保証で下振れに備えたい場合はプレミアムが目安になる。実際の受給額は企業の状況と要件の充足によって変わるため、まず無料の診断で見込みを確認してほしい。
| プラン | 月額 | 申請代行手数料 | 保証 |
|---|---|---|---|
| ライト | 10,000円 | 受給額の25% | - |
| スタンダード(人気プラン) | 33,000円 | 受給額の15% | - |
| プレミアム(イチオシ) | 55,000円 | 受給額の15% | 受給額保証※ |
| エンタープライズ | 100,000円〜(税別) | 個別契約による | 個別契約による |
※プレミアムプランは年間の受給額が60万円に満たない場合、その差額を返金する「受給額保証」付き(税別・着手金0円)
- 年間平均受給額640万円/最大実績7,200万円/受給率98.8%※
- ※受給率98.8%は要件を満たしている場合の実績値
📞 03-6271-8714(受付 10:30〜20:00)