補助金の申請でつまずきやすいのが「何が補助対象経費になるか」の見極めだ。同じ「パソコン購入費」でも制度によって対象になったりならなかったりし、交付決定前に発注してしまえば原則としてすべて対象外になる。本記事では補助対象経費の基本ルール、対象になりやすい費用・なりにくい費用の一覧、グレーゾーンの判断基準、証憑管理の実務までを整理する。
補助対象経費とは何か|助成金の「対象経費」との違い
補助対象経費とは、公募要領で定められた「補助金の交付対象として認められる支出」を指す。補助金は原則として、事業計画に基づき交付決定を受けたあとに発生した経費のみが対象になり、しかも領収書・契約書・発注書・納品書・振込明細などのエビデンス一式が揃っていることが前提になる。
似た言葉に助成金の「対象経費」があるが、性質はやや異なる。助成金(雇用関係助成金など)は主に人件費・訓練費・賃金改定など労務系の支出が中心で、対象期間や算定方法が制度ごとに細かく決まっている。一方で補助金(ものづくり補助金、IT導入補助金、小規模事業者持続化補助金など)は設備投資・広告費・システム導入費など事業投資系の支出が中心になる。助成金と補助金の違いをより詳しく知りたい場合は、助成金と補助金と給付金の違いを徹底解説も参考にしてほしい。
補助対象経費の判断で最も重要な原則は次の3つだ。
- 1. 事業計画に記載され、審査で認められた経費であること
- 2. 交付決定日以降に発注・契約・支払いが行われた経費であること
- 3. 補助事業の遂行に直接必要であり、社会通念上妥当な金額であること
この3原則のどれか1つでも満たさないと、たとえ見積書や領収書が揃っていても補助対象外と判断されるリスクがある。
補助対象経費に「なる」費用の代表例
制度によって細目の名称は異なるが、多くの補助金に共通して認められやすい経費区分を整理すると次のようになる。
| 経費区分 | 具体例 | 補助対象になりやすいポイント |
|---|---|---|
| 機械装置・システム構築費 | 製造設備、専用ソフトウェア、業務システム | 事業計画の遂行に直接必要と説明できること |
| 技術導入費 | 特許権の導入、技術指導の受け入れ | 契約書・成果物で使途を明確にできること |
| 専門家経費 | 診断助言を受けた専門家への謝金 | 定められた上限単価・日数の範囲内であること |
| 運搬費 | 設備搬入等にかかる運送料 | 補助事業に直接関連する運搬であること |
| クラウドサービス利用費 | 補助事業期間中の利用料 | 補助事業終了後も利用継続する場合は按分が必要なことがある |
| 広報費 | 補助事業の成果を広報するための費用 | 事業内容そのものの広告ではなく「販路開拓」等の目的に沿うこと |
| 展示会等出展費 | 出展料、ブース装飾費 | 事業計画に販路開拓の位置づけがあること |
補助対象経費として認められるかどうかは、公募要領の「経費区分」の定義に一言一句沿っているかで判断される。同じ「システム導入費」という名称でも、制度によって上限額や対象範囲がまったく異なる点に注意したい。
補助対象経費に「ならない」費用の代表例
反対に、多くの補助金で対象外とされやすい経費もパターン化できる。
| 対象外になりやすい費用 | 理由 |
|---|---|
| 汎用性の高いパソコン・スマートフォン | 補助事業以外にも使えるため「専ら補助事業のため」と説明しにくい |
| 自動車・車両(一部制度を除く) | 事業以外での利用が想定されるため |
| 家賃・光熱費などの固定費 | 補助事業の有無にかかわらず発生する経費のため |
| 消耗品的な性質の強いもの | 資産計上されない消耗品は対象外となる制度が多い |
| 振込手数料・銀行手数料 | 補助事業の直接経費ではないと判断されやすい |
| 交付決定前に発注・契約した経費 | 交付決定前着手にあたるため原則すべて対象外 |
| 補助事業者間・関連会社間の取引 | 資金の還流とみなされ対象外となる場合がある |
特に「交付決定前着手」は補助金の申請で最も多い失敗パターンの一つだ。詳しい禁止ルールと注意点は助成金・補助金の「交付決定前着手」禁止ルール完全解説で確認しておきたい。
判断に迷いやすいグレーゾーン経費の考え方
現場で最も判断に迷うのが「補助事業にも使えるが、それ以外にも使える」というグレーゾーンの経費だ。代表例と考え方を整理する。
- パソコン・タブレット: 原則対象外だが、専用システムの動作に不可欠であることを見積書・仕様書で明確に説明できれば認められる制度もある。単独判断せず必ず事務局への事前確認を行う。
- 外注費: 補助事業の遂行に直接必要な業務を外部委託する場合は対象になりやすいが、既存業務の外注化は対象外と判断されやすい。
- 人件費: 補助金では対象外・対象は限定的な制度が多い一方、助成金では中心的な対象経費になる。制度の性質を混同しないことが重要。
- 中古品購入費: 相見積もりの取得など追加要件が課されることが多く、単純な新品購入より審査のハードルが上がる。
グレーゾーン経費で判断を誤ると、交付決定後の実績報告で経費が否認され、補助金の減額や返還につながるおそれがある。少しでも迷う経費は、見積もり段階で事務局または専門家に確認する習慣をつけたい。
補助対象経費の証憑・エビデンス管理のポイント
補助対象経費として認められるためには、支出の事実を客観的に証明する書類一式を整備する必要がある。最低限そろえておきたい書類は以下の通りだ。
| 書類 | 目的 |
|---|---|
| 相見積書(原則2社以上) | 価格の妥当性を証明する |
| 発注書・注文請書 | 交付決定後の発注であることを証明する |
| 納品書・検収書 | 実際に納品・検収されたことを証明する |
| 請求書 | 金額の根拠を証明する |
| 振込明細・通帳のコピー | 実際に支払われたことを証明する |
| 事業実施の写真・成果物 | 補助事業として使用された実態を証明する |
これらの書類は日付の整合性が特に重視される。発注日が交付決定日より前になっている、納品日が事業実施期間の終了日より後になっているといった不整合があると、経費全体が否認されるリスクが高まる。書類は案件ごとにファイリングし、支出の流れが誰の目にも追えるように整理しておくことが望ましい。
交付決定前の発注・契約はNG|対象外になる典型パターン
補助対象経費に関するトラブルで最も件数が多いのが、交付決定前に見積もり・発注・契約・支払いのいずれかを行ってしまうケースだ。「公募が採択されたのだから発注しても大丈夫だろう」という誤解が典型例で、採択通知と交付決定通知は別物であり、正式な交付決定通知を受け取るまでは発注・契約を行ってはならない。
特に注意したいのが、以下のようなケースだ。
- 見積もりだけでなく「仮契約」も原則NGとされる制度がある
- 手付金・内金の支払いも交付決定前であれば対象外になる
- クラウドサービスなどの月額契約は、契約日そのものが交付決定日より前だと全期間が対象外になり得る
不明な点は必ず事務局に確認し、書面やメールでのやり取りを記録に残しておくことをおすすめする。採択率を上げる申請書の書き方については助成金・補助金の「採択率を上げる」申請書の書き方にまとめているので、あわせて確認しておきたい。
実務でよくある誤解|補助対象経費のNGパターン
補助対象経費の判断でつまずくパターンには、いくつかの典型的な誤解がある。ここで代表的なものを整理しておく。
- 「見積もりを取っただけなら発注ではない」という誤解:見積もり取得自体は問題ないが、その見積もりに基づいて発注書を交わしたり、口頭で発注確定の意思表示をしたりすると、交付決定前着手とみなされることがある。見積もりと発注の境界線があいまいなまま進めてしまうと、後から経費全体が否認されるリスクが高い。
- 「採択されたらすぐ動いてよい」という誤解:採択通知はあくまで審査を通過したことの通知であり、交付決定通知とは別物だ。採択後、交付申請の手続きを経て交付決定通知を受け取るまでは、発注・契約を控える必要がある。
- 「自己負担分だから自由に使ってよい」という誤解:補助対象経費のうち補助金でカバーされない自己負担分についても、事業計画に沿った使途であることが前提とされる制度が多い。補助率が1/2の場合でも、経費全体が補助事業の遂行に必要なものである必要がある。
- 「経費区分をまたいで流用してよい」という誤解:多くの制度では経費区分ごとに配分された予算があり、区分間の流用には制限がかかる。事前に承認された配分を超えて特定の区分に経費を集中させることはできない場合が多い。
こうした誤解は、初めて補助金に申請する事業者ほど陥りやすい。事業計画作成の段階から、経費区分ごとにどの支出がどの区分に該当するのかを整理し、疑問点は早めに事務局や専門家に確認する姿勢が重要だ。
制度ごとに異なる補助対象経費の考え方
同じ「設備投資」を目的とした補助金でも、制度によって補助対象経費の範囲や上限額の設定はまったく異なる。たとえば、ものづくり補助金は機械装置・システム構築費を中心に、比較的自由度の高い設備投資が対象になりやすい一方、小規模事業者持続化補助金は販路開拓を目的とした経費(広報費、展示会出展費、開発費等)が中心になる。IT導入補助金はITツールの導入費用に特化しており、ハードウェア単体の購入は原則対象外とされることが多い。
このように、制度ごとに「何のための補助金か」という目的が経費区分の設計に反映されている。自社が実現したい投資内容と、各制度が想定する目的が一致しているかどうかを最初に見極めることが、補助対象経費の判断を誤らないための第一歩になる。複数の制度で悩む場合は、目的から逆算して候補を絞り込み、それぞれの公募要領の経費区分を比較する作業が欠かせない。
FAQ|補助対象経費でよくある質問
Q1. 補助対象経費の判断に迷ったら誰に相談すればよいか。
まずは公募要領・Q&Aを確認し、それでも不明な場合は事務局に直接問い合わせるのが基本だ。制度をまたいだ横断的な判断や、社内での経費区分の整理には、社労士やコンサルタントなど外部の専門家に相談する方法もある。
Q2. 見積書は必ず2社以上必要か。
多くの補助金で、一定金額以上の経費については相見積書(原則2社以上)の取得が求められる。金額の妥当性を審査で示すためであり、1社しか取れない特殊な理由がある場合は、その理由書の提出を求められることが多い。
Q3. 交付決定前に発注してしまった経費は一部でも認められないのか。
原則としてその経費全体が補助対象外になる。分割発注や一部だけ交付決定後にずらすといった工夫では救済されないことがほとんどのため、交付決定通知を受け取るまでは一切の発注行為を控えるのが安全だ。
Q4. 補助対象経費の実績報告で否認されるとどうなるか。
否認された経費分は補助金の交付額から差し引かれる。悪質な虚偽申請と判断された場合は、交付決定の取り消しや加算金を含む返還命令に発展することもある。日頃からの証憑管理が何より重要になる。
まとめ|補助金の申請はTrue Partnersに相談を
補助対象経費の判断は制度ごとに細かなルールがあり、交付決定前着手やグレーゾーン経費の見誤りが不採択・減額の大きな原因になる。自社の事業計画がどの経費区分に当てはまるか不安がある場合は、専門家のチェックを受けてから申請するのが安全だ。
| プラン | 月額 | 申請代行手数料 | 保証 |
|---|---|---|---|
| ライト | 10,000円 | 受給額の25% | - |
| スタンダード(人気プラン) | 33,000円 | 受給額の15% | - |
| プレミアム(イチオシ) | 55,000円 | 受給額の15% | 受給額保証※ |
※プレミアムプランは年間の受給額が60万円に満たない場合、その差額を返金する「受給額保証」付き(税別・着手金0円)
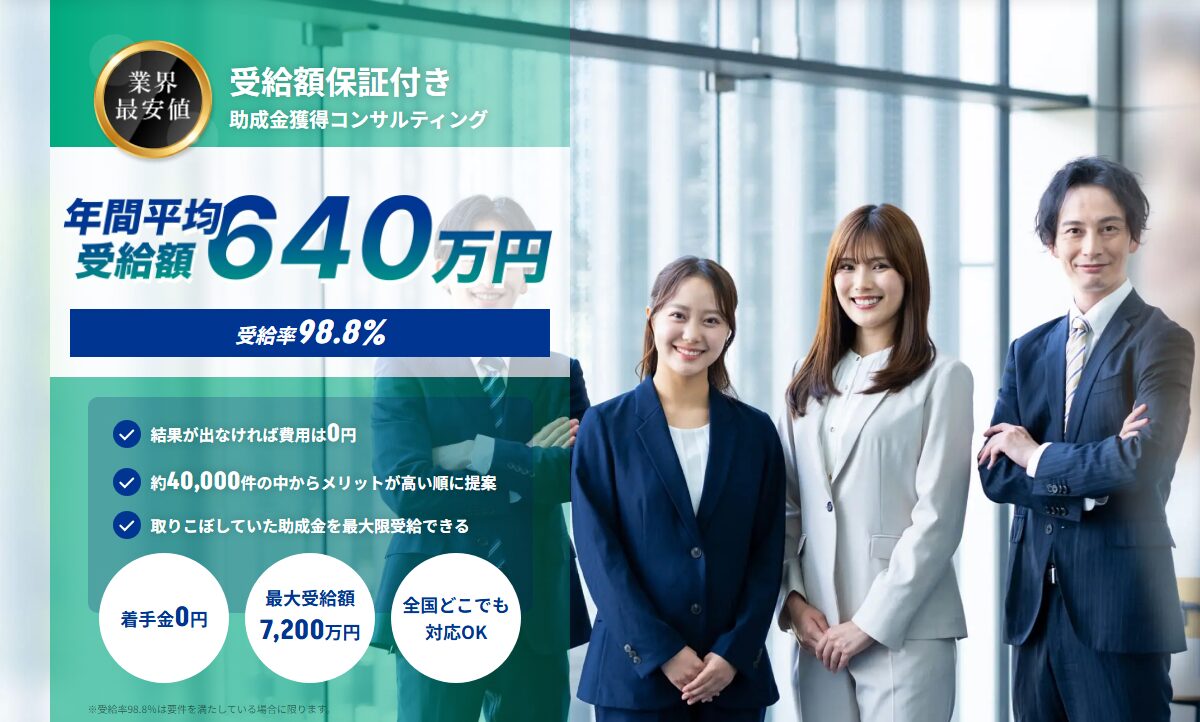
- 年間平均受給額640万円/最大実績7,200万円/受給率98.8%※
- ※受給率98.8%は要件を満たしている場合の実績値
📞 03-6271-8714(受付 10:30〜20:00)